Кіберспорт як економічна екосистема: де формуються основні доходи
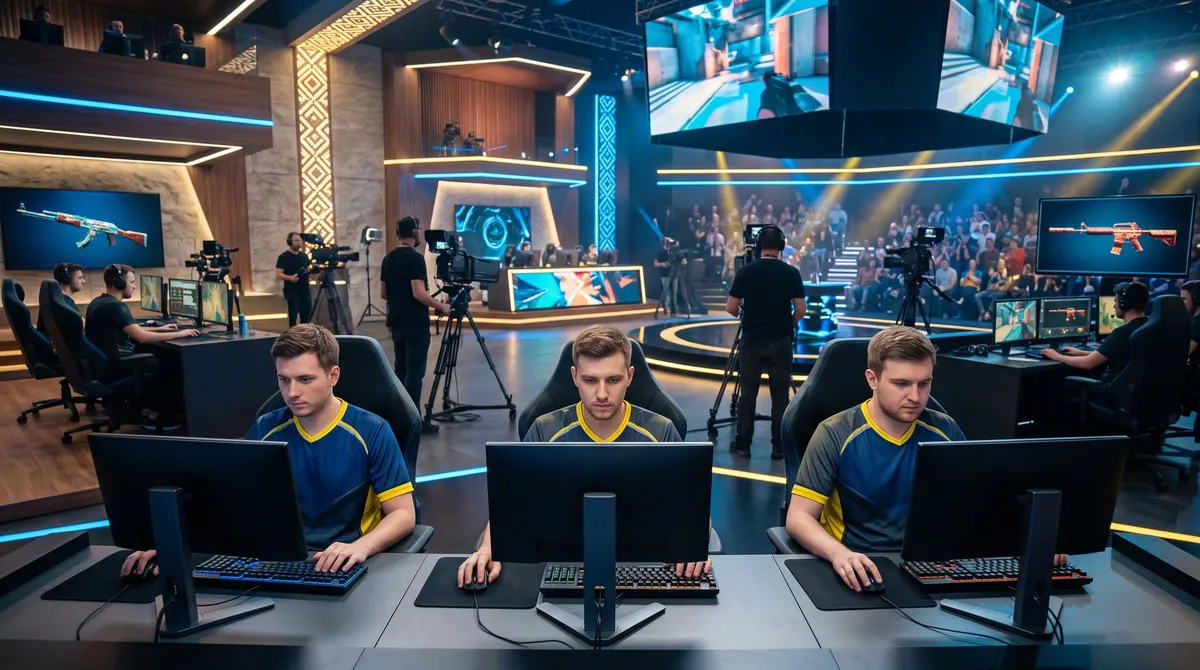
Світовий ринок кіберспорту у 2025 році оцінюють приблизно у $4,78 млрд, але призові фонди — лише частина цієї економіки. Основні потоки грошей проходять через спонсорство, медіаправа, цифрові товари та витрати аудиторії.
Кіберспорт давно вийшов за межі змагань професійних гравців. Навколо популярних дисциплін сформувалася повноцінна економічна система, у якій видавці, турнірні оператори, команди, медіаплатформи та бренди отримують доходи з однієї екосистеми.
Ключова особливість цієї моделі — права на саму дисципліну належать видавцю гри. Він створює гру та контролює її використання, тоді як турнірні оператори організовують змагання, команди формують склади й працюють із партнерами, а медіаплатформи транслюють події. Гравці отримують зарплати й призові, бренди купують рекламу та спонсорські інтеграції, а аудиторія витрачає кошти на квитки, цифрові предмети й Battle Pass. Тому один турнір може одночасно генерувати доходи від спонсорства, трансляцій, продажу квитків і внутрішньоігрових продажів.
Найбільше джерело доходу — спонсорство. Його обсяг оцінюють приблизно у $2,8 млрд, а середньорічне зростання до 2034 року — близько 11,7%. Серед компаній, які працюють із цією індустрією, згадуються Red Bull, BMW і Mastercard. Співпраця не обмежується розміщенням бренду на формі команди — компанії долучаються до турнірів і трансляцій.
Окреме джерело — продаж прав на трансляції. Twitch заплатила близько $90 млн за два роки за права на Overwatch League, а Bilibili — приблизно $113 млн за три роки за права на League of Legends у Китаї.
Ще один фінансовий ринок виник навколо цифрових предметів усередині ігор. У травні 2025 року капіталізацію ринку скінів у Counter-Strike оцінювали більш ніж у $6 млрд, а в червні 2024 року унікальний скін для AK-47 продали більш ніж за $1 млн. Зміни правил гри здатні впливати на ціни цих активів: після зміни Valve механіки Trade Up Contract у жовтні 2025 року пропозиція ножів і рукавичок зросла, а загальна оцінка ринку знизилася приблизно з $6 млрд до $4,2 млрд, вартість окремих ножів упала на 43%.
Модель Battle Pass також показує масштаб монетизації. У 2022 році Battle Pass у Dota 2 приніс близько $293 млн, а до призового фонду The International спрямували близько $18,9 млн — приблизно 6,5%. Це демонструє, що гроші генеруються не лише на самій події, а й навколо неї.
Різні дисципліни мають різні моделі. У 2025 році Counter-Strike мав близько $31,47 млн призових, 543 турніри та пікову аудиторію близько 1,78 млн глядачів. League of Legends мала близько $14,6 млн призових, але значно більшу пікову аудиторію — приблизно 6,75 млн, за моделі закритих професійних ліг із гарантованими зарплатами. Dota 2 мала близько $22,5 млн призових на 120 турнірах і пік приблизно 1,75 млн. У мобільному сегменті Honor of Kings наблизилася до $21 млн призових, а PUBG Mobile мала пікову аудиторію близько 1,38 млн. Серед інших дисциплін — Valorant із приблизно $10,4 млн призових і піком 1,47 млн, Fortnite із понад $11 млн і приблизно 947 тис. глядачів, Rainbow Six Siege із близько $9 млн, PUBG — $8 млн та Rocket League — $7 млн. Отже, розмір призового фонду сам по собі не відображає масштабу бізнесу навколо гри.
Офлайн-турніри створюють додатковий економічний ефект для міст. BLAST Austin Major у червні 2025 року проходив з 3 до 22 червня у Moody Center в Остіні. До початку події локальний ефект оцінювали приблизно у $30 млн, а після завершення Angelo Economics оцінила фактичний вплив приблизно у $102 млн. Турнір відвідали 30 248 гостей, 65% із них — з-поза меж Техасу; глядачі представляли всі 50 штатів США та 37 країн. Окрім витрат відвідувачів, подія створила приблизно $46 млн комерційної медіацінності та 37 млрд глобальних згадок брендів, а трансляції виходили більш ніж 30 мовами у 105 територіях.
Україна має власну історію в цій індустрії: сцена почала формуватися у комп'ютерних клубах, у 2001 році вже проходили відбіркові змагання World Cyber Games, а у 2009 році з'явилася NAVI. У 2010 році команда перемогла на IEM, ESWC та WCG, а гравця markeloff називали найкращим у світі. У 2011 році NAVI перемогла на першому The International з Dota 2 із призом $1 млн, а у 2017 році Київ прийняв турнір Dota 2 за участю 16 команд із призовим фондом $3 млн.
До повномасштабної війни кіберспорт в Україні розглядали і як інструмент розвитку туризму: у 2020–2021 роках оцінювали можливість залучати понад 100 тис. туристів на рік і отримувати близько 40 млн грн туристичного збору. Дисципліну офіційно визнали видом спорту, а в Києві планували створити спеціалізований комплекс. Після початку повномасштабної війни регіональна екосистема змінилася: українські компанії скоротили або припинили роботу з російськими контрактами, а ринок переорієнтовується на українську мову та власну аудиторію.
Сигналом для бізнесу є зростання україномовного контенту. У 2025 році україномовні кіберспортивні трансляції сумарно зібрали понад 25,16 млн годин перегляду — на 30,5% більше, ніж у 2024 році, і майже вп'ятеро більше, ніж чотири роки тому. Практичний потенціал для України полягає не лише у вихованні гравців світового рівня, а й у створенні бізнесів навколо них: команд і менеджменту, турнірів, медіа та україномовного контенту, продакшену й трансляцій, підготовки гравців, маркетингу та партнерств із локальними й міжнародними брендами.
Читайте також
Ще в розділі «Ринок»
- Pragmatic Play та Betsson перемогли у Casino WowAwards 2025
- «Арсенал» та Meta запускають спільний проєкт для вболівальників
- Epic Games скорочує 1000 працівників через падіння активності у Fortnite
- Мінцифри планує скасувати державні лотереї та змінити ринок
- Парагвай відкриває ринок ставок на спорт для конкуренції